Tenir une comptabilité LMNP au réel n’est pas qu’une formalité : c’est ce qui transforme un bon investissement en investissement peu fiscalisé. Nous construisons votre plan d’amortissement, suivons vos déficits, établissons votre liasse et votre déclaration, et anticipons l’impact de la revente. Vous gardez la rentabilité, nous portons la technique.
Depuis plusieurs années, nous accompagnons aussi bien des investisseurs réalisant leur premier achat que des portefeuilles de plusieurs logements meublés. La réforme de 2025 a d’ailleurs conduit nombre d’entre eux à revoir leur stratégie de détention. Notre rôle ne se limite pas à produire des comptes : il est de protéger votre rentabilité, à l’année comme à la revente.
Cabinet pluridisciplinaire installé à Paris, Stengelin accompagne les investisseurs immobiliers, du LMNP au montage en SCI.
Votre LMNP mérite une comptabilité qui en exploite tout le potentiel, sans mauvaise surprise à la revente. Confiez-nous votre location meublée.
La location meublée non professionnelle (LMNP) est l’un des régimes les plus efficaces pour générer des revenus locatifs peu fiscalisés. Mais cette efficacité a une condition : le régime réel, et donc une vraie comptabilité. Amortir un bien, tenir une liasse fiscale, suivre les déficits reportables, déclarer correctement : c’est un travail technique, que beaucoup d’investisseurs sous-estiment. Nous nous en chargeons pour vous. Installé à Paris, le cabinet Stengelin tient la comptabilité de votre LMNP, établit votre déclaration et optimise votre fiscalité, en toute sérénité.
Vous louez en meublé et voulez passer au réel ou sécuriser votre déclaration LMNP ? Confiez-nous votre comptabilité, et concentrez-vous sur votre investissement.
Notre intervention se déclenche souvent à un moment précis :
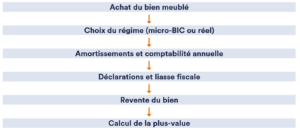
Un investissement en meublé suit un parcours dont chaque étape a ses enjeux comptables et fiscaux. En avoir la vue d’ensemble aide à décider au bon moment.
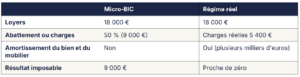
Les revenus d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC). Deux régimes s’offrent à vous, et le choix change tout.
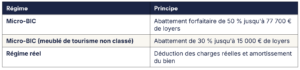
Le micro-BIC est simple mais souvent moins avantageux : son abattement de 50 % est vite dépassé par le cumul des charges réelles et de l’amortissement. Dans la majorité des cas, le régime réel l’emporte, car il permet d’effacer une large part des loyers imposables. C’est précisément là que l’accompagnement d’un expert-comptable prend tout son sens.
Quel régime selon votre situation ? Quelques cas typiques :
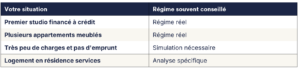
Ces repères ne remplacent pas une simulation : seul le calcul, charges et amortissement compris, dit avec certitude quel régime sert votre rentabilité.
Au régime réel, vous déduisez non seulement vos charges (intérêts d’emprunt, taxe foncière, gestion, travaux), mais aussi l’amortissement du bien et du mobilier : une charge comptable qui ne sort pas de votre poche, mais qui réduit votre résultat imposable. Sur un bien amorti sur plusieurs décennies, l’effet est puissant : les loyers peuvent être très peu, voire pas du tout, fiscalisés pendant de nombreuses années.
Une limite à connaître. L’amortissement ne peut pas créer ni augmenter un déficit. La part d’amortissement non utilisée une année n’est pas perdue : elle est reportable sans limite de durée, et s’imputera sur les bénéfices futurs. Bien géré, ce mécanisme lisse votre fiscalité dans le temps. C’est un suivi comptable précis, année après année.
Sur un plan d’amortissement, les détails coûtent cher. Voici ce qu’un expert-comptable vérifie systématiquement :
La loi de finances pour 2025 a modifié un point important. Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value : ils viennent diminuer le prix d’acquisition retenu, et augmentent donc la plus-value imposable à la revente.
Concrètement, l’avantage de l’amortissement pendant la phase de location demeure réel, mais une partie est désormais reprise au moment de la vente. Certaines résidences services restent hors du champ de cette réintégration. Cela ne remet pas en cause l’intérêt du LMNP au réel, mais change le calcul de rentabilité à la revente, qu’il faut anticiper. Ces règles doivent être vérifiées à jour des textes.
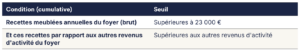
Vous restez loueur en meublé non professionnel (LMNP) tant que vous ne franchissez pas, ensemble, deux seuils. Vous basculez en loueur meublé professionnel (LMP) seulement si les deux conditions suivantes sont réunies.
Le régime réel suppose des obligations déclaratives précises que nous prenons en charge intégralement :
Une erreur dans le plan d’amortissement ou dans la liasse peut coûter cher, à l’année et à la revente. La confier à un professionnel sécurise votre avantage fiscal.
Premier bien ou portefeuille de logements meublés : nous tenons votre comptabilité LMNP et établissons votre déclaration.
Prenons un cas simplifié. Un appartement acheté 220 000 €, dont 12 000 € de mobilier, produit 18 000 € de loyers par an, avec 5 400 € de charges (intérêts, taxe foncière, gestion).

À loyers identiques, le réel ramène ici l’impôt à presque rien pendant plusieurs années, là où le micro-BIC laisse 9 000 € imposables. L’écart est considérable. Encore faut-il tenir la comptabilité qui le permet, et anticiper la revente compte tenu de la réforme de 2025. Les montants sont donnés à titre d’exemple.
Un bon conseil, c’est aussi savoir dire quand un dispositif n’est pas adapté. Le LMNP, malgré ses atouts, n’est pas toujours optimal :
Nous vous le disons avant que vous n’investissiez, pas après. Selon votre situation, nous vous orientons vers la SCI ou une autre structure, détaillées sur nos pages dédiées.
Le LMNP est puissant, mais sa technicité piège les investisseurs mal accompagnés, et l’addition tombe souvent à la revente. Nous reprenons régulièrement des comptabilités dont le plan d’amortissement oubliait le mobilier, ou amortissait le terrain : une simple erreur de ventilation peut coûter plusieurs milliers d’euros le jour de la vente. Les écueils les plus fréquents :
Chacune a un coût direct : un impôt évitable, un avantage perdu, une plus-value alourdie. Un accompagnement régulier les évite.
Le LMNP n’est qu’une des manières d’investir dans l’immobilier. Pour la vue d’ensemble et les autres structures, consultez nos pages dédiées :
Le micro-BIC applique un abattement forfaitaire de 50 % (jusqu’à 77 700 € de loyers) ou de 30 % pour un meublé de tourisme non classé (jusqu’à 15 000 €). Le régime réel permet de déduire les charges réelles et d’amortir le bien. Dès que vos charges et amortissements dépassent l’abattement, ce qui est fréquent, le réel est plus avantageux et peut effacer une large part de l’impôt. Une simulation tranche selon votre situation.
Au régime réel, vous déduisez chaque année une fraction de la valeur du bien et du mobilier, comme une usure comptable. Cette charge ne sort pas de votre trésorerie mais réduit votre résultat imposable. Sur un bien amorti sur plusieurs décennies, elle permet souvent de neutraliser l’impôt sur les loyers pendant de nombreuses années. Le plan d’amortissement doit être construit avec rigueur.
Non. En LMNP, l’amortissement ne peut pas créer ni aggraver un déficit : il est plafonné au montant qui ramène le résultat à zéro. La part non utilisée n’est pas perdue, elle est reportable sans limite de durée et s’imputera sur les bénéfices des années suivantes. C’est ce report qui permet de lisser votre fiscalité dans le temps, à condition de le suivre précisément.
Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value : ils diminuent le prix d’acquisition retenu et augmentent la plus-value imposable à la revente. L’avantage de l’amortissement pendant la location demeure, mais une partie est reprise à la vente. Certaines résidences services en sont exclues. À vérifier à jour des textes.
Vous basculez en loueur meublé professionnel uniquement si deux conditions sont réunies en même temps : vos recettes meublées annuelles, au niveau du foyer fiscal, dépassent 23 000 € brut, et elles excèdent les autres revenus d’activité du foyer. Si une seule condition manque, vous restez LMNP. Le franchissement s’apprécie en fin d’année. Surveiller ces seuils évite une bascule subie.
Le statut professionnel change plusieurs règles : les plus-values relèvent du régime professionnel (avec des cas d’exonération propres selon l’ancienneté et les recettes), une affiliation aux cotisations sociales des indépendants est généralement due, et certains déficits deviennent imputables sur le revenu global. Le LMP peut être plus ou moins favorable que le LMNP selon votre situation : il s’analyse au cas par cas.
Le régime réel suppose une comptabilité commerciale, l’établissement d’une liasse fiscale (déclaration de résultats) télétransmise à l’administration, puis le report du résultat sur votre déclaration de revenus. Ces obligations sont techniques et engagent votre responsabilité. Les déléguer à un expert-comptable sécurise votre avantage fiscal et vous évite les erreurs coûteuses.
Ce n’est pas une obligation légale, mais c’est vivement recommandé dès le régime réel. Le plan d’amortissement, le suivi des déficits reportables, la liasse fiscale et l’anticipation de la revente demandent une vraie technicité. Une erreur peut annuler l’avantage fiscal du réel. L’accompagnement d’un professionnel coûte généralement bien moins que ce qu’il fait gagner.
La plus-value d’un LMNP relève du régime des plus-values immobilières des particuliers : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec des abattements pour durée de détention (exonération d’impôt sur le revenu à 22 ans, de prélèvements sociaux à 30 ans). Depuis 2025, les amortissements déduits sont toutefois réintégrés, ce qui augmente la plus-value imposable. À chiffrer avant de vendre.
Oui. La location d’un logement en résidence services (étudiante, senior, tourisme) relève du LMNP dès lors que les conditions du régime sont remplies. Ces investissements ont leurs spécificités, notamment au regard de la TVA et de la réforme de 2025 sur les amortissements, dont certaines résidences services sont exclues. Un examen au cas par cas est nécessaire.
Oui. On peut opter pour le régime réel, ou y renoncer pour revenir au micro-BIC, selon des modalités et des délais d’option encadrés. Le passage au réel est souvent le bon choix dès que les charges et l’amortissement dépassent l’abattement forfaitaire. Comme l’option engage pour quelques années, mieux vaut la décider après simulation. Nous gérons cette bascule et son formalisme.
C’est un point souvent mal compris. Une SCI classique à l’impôt sur le revenu ne peut pas, en principe, exercer une activité de location meublée sans basculer à l’impôt sur les sociétés, car le meublé est une activité commerciale. Détenir du meublé via une société suppose donc une analyse précise. Nous détaillons le sujet sur notre page consacrée à la SCI à l’IR et à l’IS.
En cas de transmission par décès, les héritiers reçoivent le bien à sa valeur du moment, ce qui peut redonner une base amortissable et purger une partie de la plus-value latente. La situation dépend de nombreux paramètres et de la réforme en vigueur. C’est un sujet patrimonial à examiner au cas par cas, en lien avec notre conseil en gestion de patrimoine et en transmission.
La comptabilité se tient tout au long de l’année ; la liasse fiscale se télétransmet au printemps, dans les délais fixés par l’administration ; le résultat est ensuite reporté sur la déclaration annuelle de revenus, et les justificatifs sont conservés. Nous prenons en charge ce calendrier et veillons au respect des échéances.
Oui. En tant qu’assujetti à la TVA, un loueur en meublé, LMNP comme LMP, est concerné au minimum pour la réception : il doit être en capacité de recevoir des factures électroniques de ses fournisseurs. Il l’est aussi pour l’émission lorsque ses loyers sont soumis à la TVA, par exemple en para-hôtellerie ou en résidence services avec prestations. La location meublée d’habitation classique étant en principe exonérée de TVA, l’obligation se limite souvent à la réception. Le calendrier (réception pour tous au 1er septembre 2026, émission échelonnée jusqu’au 1er septembre 2027 pour les petites structures) et le périmètre exact doivent être vérifiés à jour des textes. Nous détaillons le sujet sur notre page dédiée à la facture électronique.