La société civile immobilière (SCI) est l’outil de référence pour détenir de l’immobilier à plusieurs et préparer sa transmission. Mais une décision conditionne toute sa fiscalité : faut-il l’imposer à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS) ?
Ce choix change tout, du rendement annuel jusqu’au coût de la revente, et il est souvent fait sans en mesurer les conséquences. Pire, l’option pour l’IS est en principe irréversible.
Un expert-comptable spécialisé vous aide à trancher en connaissance de cause. Installé à Paris, le cabinet Stengelin conseille les associés de SCI et tient leur comptabilité.
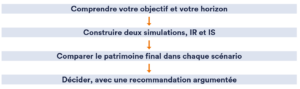
Notre méthode pour décider tient en quatre étapes :

Avant de figer le régime de votre SCI, faisons une simulation chiffrée IR contre IS sur votre projet réel.
Nous rencontrons régulièrement des SCI qui ont opté pour l’IS uniquement parce qu’elles avaient entendu que l’amortissement faisait économiser beaucoup d’impôt. Dix ou quinze ans plus tard, à la revente, la taxation de la plus-value est une véritable surprise. Les écueils les plus fréquents :
Aucune de ces erreurs ne se voit la première année. Toutes se paient des années plus tard. C’est pourquoi nous simulons toujours le cycle complet avant de conseiller.
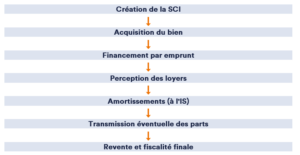
Une SCI traverse un parcours long, où chaque étape a sa fiscalité. La visualiser aide à comprendre pourquoi le choix de départ engage si loin.

Par défaut, une SCI est à l’impôt sur le revenu. Elle est dite transparente : elle ne paie pas d’impôt elle-même, ses revenus sont imposés directement chez les associés, à proportion de leur part, dans la catégorie des revenus fonciers.
Concrètement, les loyers nets de charges et d’intérêts d’emprunt sont ajoutés à vos revenus et imposés à votre tranche marginale, plus 17,2 % de prélèvements sociaux. Vous pouvez relever du micro-foncier (abattement de 30 % jusqu’à 15 000 € de loyers) ou du régime réel. En revanche, vous ne pouvez pas amortir le bien. L’atout majeur de l’IR se révèle à la revente : la plus-value relève du régime des particuliers, avec une exonération d’impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans. Au régime réel, un excédent de charges peut en outre créer un déficit foncier imputable sur votre revenu global dans certaines limites, un levier que l’IS ne permet pas.
Sur option, la SCI peut être soumise à l’impôt sur les sociétés. Elle devient alors opaque : c’est la société qui est imposée sur son résultat, et non plus directement les associés.
Son grand avantage est l’amortissement : la SCI à l’IS déduit chaque année une fraction de la valeur du bien, ce qui réduit fortement, voire annule, le résultat imposable pendant la phase de détention. L’impôt sur les sociétés s’élève à 15 % sur les bénéfices jusqu’à 42 500 € (sous conditions, pour les sociétés dont le capital est détenu à au moins 75 % par des personnes physiques et le chiffre d’affaires inférieur à 10 millions d’euros), puis 25 % au-delà. Le revers apparaît à la revente : la plus-value est une plus-value professionnelle, calculée sur la valeur nette comptable du bien, donc après amortissement, sans abattement pour durée de détention. Elle peut être lourde.
Tout l’arbitrage tient dans quelques lignes. Le tableau ci-dessous résume les différences décisives.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Qui est imposé | Les associés (revenus fonciers) | La société (IS) |
| Amortissement du bien | Non | Oui, déductible |
| Impôt sur le revenu courant | Votre tranche + 17,2 % de prélèvements sociaux | 15 % jusqu’à 42 500 €, puis 25 % |
| Plus-value à la revente | Particuliers, exonérée à 22 et 30 ans | Professionnelle, sans abattement |
| Récupérer la trésorerie | Directement disponible | Dividendes taxés (30 % en principe) |
| Réversibilité du choix | Régime par défaut | Option en principe irréversible |
Toute la difficulté tient en une phrase : l’IS allège votre impôt pendant que vous détenez le bien, l’IR l’allège quand vous le revendez. L’amortissement de l’IS efface l’impôt sur les loyers année après année, mais alourdit la plus-value à la sortie. À l’inverse, l’IR vous fait payer l’impôt foncier chaque année, mais vous offre une plus-value de plus en plus exonérée avec le temps
L’IS récompense la capitalisation et la détention longue sans revente ; l’IR récompense la revente après une longue détention.
Le bon choix dépend de votre horizon et de votre objectif.
Avant de recommander l’impôt sur les sociétés, nous posons toujours les mêmes questions, car ce sont elles qui déterminent si vous regretterez ou non votre choix dans vingt ans :
Selon les réponses, la recommandation bascule d’un régime à l’autre. C’est l’objectif, et non la règle fiscale, qui décide.
Il n’existe pas de réponse universelle, mais des tendances claires selon votre situation.
Plutôt l’IR si : vous visez une revente avec plus-value à moyen ou long terme, votre fiscalité personnelle est modérée, vous recherchez la simplicité, ou vous préparez une transmission familiale.
Plutôt l’IS si : votre fiscalité personnelle est élevée, vous êtes dans une logique de capitalisation et de réinvestissement, votre acquisition est fortement financée par l’emprunt (l’amortissement neutralise alors le résultat), et vous n’envisagez pas de revendre à court terme.
C’est le point le plus sensible. L’option d’une SCI pour l’impôt sur les sociétés peut, depuis une réforme récente, être révoquée pendant les premières années seulement ; passé ce délai, elle devient définitive. Un choix mal calibré vous engage donc pour toute la vie du bien, avec un impact direct sur la fiscalité de la revente. C’est précisément pourquoi cette décision se prend après simulation, et non par habitude ou sur un conseil général. Les modalités exactes du délai de renonciation doivent être vérifiées à jour des textes.
Prenons un immeuble locatif acheté 800 000 €, financé par un emprunt de 650 000 €, produisant 55 000 € de loyers par an, détenu vingt-cinq ans. Le tableau ci-dessous illustre la mécanique, à titre d’exemple simplifié.
| SCI à l’IR | SCI à l’IS | |
|---|---|---|
| Impôt annuel sur les loyers | Élevé (tranche + 17,2 %) | Faible, l’amortissement neutralise le résultat |
| Trésorerie disponible chaque année | Réduite par l’impôt | Préservée pour réinvestir |
| Fiscalité à la revente | Plus-value exonérée à 22 et 30 ans | Plus-value professionnelle lourde (bien amorti) |
| Logique gagnante | Détenir longtemps puis revendre | Capitaliser et conserver |
La leçon est nette : pendant la détention, l’IS l’emporte largement ; à la revente, l’IR reprend l’avantage. Le patrimoine final dépend donc de votre scénario de sortie. Seule une simulation chiffrée, avec vos chiffres réels et votre fiscalité personnelle, désigne le bon régime. Les montants ci-dessus sont donnés à titre d’illustration.
Le bon régime dépend de votre projet. Quelques cas fréquents :
Pour détenir et transmettre un patrimoine en famille, la SCI à l'IR est souvent privilégiée : transparence, plus-value exonérée à terme et transmission facilitée des parts. Que ce soit entre conjoints, entre frères et soeurs ou avec ses enfants, la logique patrimoniale prime sur l'optimisation de l'impôt courant.
Si l'objectif est de transmettre plutôt que de vendre, l'IR et la donation échelonnée des parts, éventuellement démembrées, forment souvent le meilleur couple. La revente n'étant pas l'horizon, le talon d'Achille de l'IS pèse moins.
Pour un investissement locatif destiné à être revendu avec plus-value, l'IR et ses abattements pour durée de détention sont généralement plus favorables. L'IS y serait pénalisant à la sortie.
Pour un investisseur qui capitalise, réinvestit ses loyers et ne consomme pas ses revenus, l'IS peut maximiser l'effet de levier pendant des années. Tout dépend, là encore, de l'horizon de sortie.
Un bon conseil, c’est aussi savoir quand la SCI n’est pas adaptée :
Nous vous orientons vers la structure réellement adaptée, détaillée sur notre page générale consacrée à l’immobilier.
À l’IR, la SCI est transparente : ses revenus sont imposés chez les associés en revenus fonciers, à leur tranche, plus 17,2 % de prélèvements sociaux, sans amortissement possible, mais avec une plus-value de revente exonérée après 22 et 30 ans. À l’IS, la société est imposée elle-même (15 % jusqu’à 42 500 €, puis 25 %), elle amortit le bien et allège fortement l’impôt courant, mais la plus-value de revente est professionnelle, sans abattement. Le choix dépend de votre horizon.
Le principal est l’amortissement : la SCI à l’IS déduit chaque année une fraction de la valeur du bien, ce qui réduit fortement, voire annule, l’impôt sur les loyers pendant la détention. Le taux d’IS est de 15 % jusqu’à 42 500 € de bénéfice (sous conditions), puis 25 %. C’est intéressant en logique de capitalisation et de réinvestissement, surtout avec un fort endettement. En contrepartie, la revente est plus lourdement taxée.
La transparence et la simplicité : pas d’impôt au niveau de la société, des revenus fonciers imposés chez les associés, et surtout une plus-value de revente qui relève du régime des particuliers, exonérée d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. La SCI à l’IR est souvent privilégiée pour une détention longue avec revente, et pour la transmission familiale.
Elle ne l’est que temporairement. Depuis une réforme récente, une SCI ayant opté pour l’impôt sur les sociétés peut renoncer à cette option pendant les premières années seulement. Passé ce délai, le choix devient définitif. C’est ce caractère quasi irréversible qui rend la décision si importante : elle doit être prise après simulation. Le délai exact doit être vérifié à jour des textes.
Cela dépend du régime. À l’IR, la plus-value suit le régime des particuliers : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec exonération progressive (22 ans pour l’impôt, 30 ans pour les prélèvements sociaux). À l’IS, c’est une plus-value professionnelle, calculée sur la valeur nette comptable après amortissement, sans abattement de durée, et imposée à l’IS. L’écart à la revente peut être très important.
En principe non, sans conséquence. La location meublée est une activité commerciale : une SCI à l’IR qui s’y livre bascule en principe à l’impôt sur les sociétés. Détenir du meublé via une société suppose donc une analyse précise des conséquences fiscales. Nous traitons ce sujet sur notre page consacrée au LMNP.
Le taux normal est de 25 %. Un taux réduit de 15 % s’applique aux bénéfices jusqu’à 42 500 €, sous conditions : capital entièrement libéré et détenu à au moins 75 % par des personnes physiques, et chiffre d’affaires inférieur à 10 millions d’euros. Au-delà de 42 500 € de bénéfice, le taux de 25 % s’applique. Ces seuils et taux doivent être vérifiés à jour des textes.
C’est un point clé souvent sous-estimé. Dans une SCI à l’IS, la trésorerie appartient à la société. Pour la percevoir personnellement, les associés se versent des dividendes, en principe taxés au prélèvement forfaitaire unique de 30 %. Cette imposition à la sortie s’ajoute à l’IS déjà payé : c’est pourquoi la SCI à l’IS est surtout pertinente quand on réinvestit plutôt que l’on consomme les revenus.
Oui, c’est l’un de ses grands atouts. Détenir l’immobilier en SCI permet de transmettre des parts sociales, par donations échelonnées profitant des abattements, plutôt que le bien lui-même, souvent difficile à diviser. Le démembrement des parts renforce encore l’intérêt. La SCI à l’IR est fréquemment privilégiée dans cette optique. Nous traitons la transmission en lien avec nos expertises patrimoniales.
Pour une SCI à l’IR simple, ce n’est pas toujours indispensable. Mais dès qu’il y a un emprunt, plusieurs biens, le régime réel ou surtout l’option à l’IS, la tenue d’une comptabilité commerciale et l’établissement d’une liasse fiscale deviennent techniques. Un expert-comptable sécurise vos déclarations, optimise votre fiscalité et anticipe la revente. Sur une SCI à l’IS, c’est vivement recommandé.
Seulement de façon limitée. Depuis une réforme récente, une SCI ayant opté pour l’impôt sur les sociétés peut renoncer à son option pendant les premières années seulement ; passé ce délai, le choix devient définitif. Revenir à l’IR suppose donc d’agir tôt, et entraîne ses propres conséquences fiscales. C’est tout l’enjeu de bien décider dès le départ. Le délai exact doit être vérifié à jour des textes.
Non. Le terrain n’est jamais amortissable, car il n’est pas considéré comme se dépréciant avec le temps. Seule la valeur du bâti et des composants peut être amortie. Une bonne ventilation entre terrain et construction est donc essentielle dans une SCI à l’IS : la surévaluer expose à un redressement, la sous-évaluer fait perdre de l’amortissement. C’est un point que nous calibrons avec soin.
Les deux permettent de détenir de l’immobilier en famille, mais diffèrent sur la location meublée. Une SARL de famille peut exercer une activité de location meublée tout en restant à l’impôt sur le revenu, ce qu’une SCI ne peut pas sans basculer à l’IS. Pour du meublé familial, la SARL de famille est souvent plus adaptée ; pour de la location nue et la transmission, la SCI reste la référence. Le choix s’analyse au cas par cas.
Oui, c’est possible, mais cela mérite réflexion. Détenir sa résidence principale via une SCI peut faciliter la détention à plusieurs et la transmission, mais fait perdre certains avantages propres à la détention en direct, notamment l’exonération totale de plus-value sur la résidence principale, plus délicate à obtenir via une société. L’intérêt dépend de votre objectif patrimonial.
Le démembrement des parts de SCI, qui sépare l’usufruit de la nue-propriété, est un outil puissant de transmission. Il permet de transmettre la nue-propriété des parts à ses enfants tout en conservant l’usufruit, donc les revenus, et réduit la valeur taxable de la donation. Combiné à la SCI, il optimise fortement la transmission d’un patrimoine immobilier. C’est un montage à construire sur mesure.